Domain mindestlohntarife.de kaufen?
Wir ziehen mit dem Projekt
mindestlohntarife.de um.
Sind Sie am Kauf der Domain
mindestlohntarife.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mindestlohntarife.de kaufen?
Welches ist die Nullhypothese?
Die Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen den untersuchten Gruppen oder Bedingungen gibt. Sie wird in der Regel als Ausgangspunkt für statistische Tests verwendet, um zu überprüfen, ob es genügend Beweise gibt, um diese Annahme abzulehnen. Die Nullhypothese wird oft mit dem Symbol H0 dargestellt und dient dazu, die Alternativhypothese zu testen, die besagt, dass es einen signifikanten Unterschied oder Effekt gibt. In der Forschung ist es wichtig, die Nullhypothese klar zu definieren, um die Ergebnisse der Studie interpretieren zu können. **
Was ist eine nullhypothese Beispiel?
Eine Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen zwei Gruppen oder Bedingungen gibt. Ein Beispiel für eine Nullhypothese könnte sein: "Es gibt keinen Unterschied im durchschnittlichen Gewicht von Männern und Frauen." In diesem Fall wird die Nullhypothese getestet, um zu sehen, ob es genügend Beweise gibt, um sie abzulehnen und eine alternative Hypothese anzunehmen. Nullhypothesen sind wichtig, um wissenschaftliche Studien und Experimente zu strukturieren und zu interpretieren. Sie dienen als Ausgangspunkt für statistische Tests und helfen Forschern, fundierte Schlussfolgerungen zu ziehen. **


Ähnliche Suchbegriffe für Nullhypothese
Top-Angebote
Produkte zum Begriff Nullhypothese:
-
Lexikon Lohnsteuer und Sozialversicherung 2022 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-14224-0Lexikon Lohnsteuer Und Sozialversicherung 2022 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-14224-0, Seitenanzahl: 89676,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
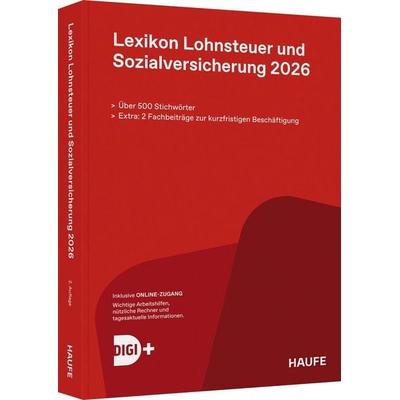
Lexikon Lohnsteuer und Sozialversicherung 2026 plus Onlinezugang, Taschenbuch von , Haufe-Lexware, 978-3-648-19269-6Lexikon Lohnsteuer Und Sozialversicherung 2026 Plus Onlinezugang, Taschenbuch Von, Haufe-lexware, 978-3-648-19269-6, Seitenanzahl: 94491,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2020 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-13044-5Lexikon Lohnsteuer Und Sozialversicherung 2020 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-13044-5, Seitenanzahl: 86469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird die Nullhypothese abgelehnt?
Die Nullhypothese wird abgelehnt, wenn die Teststatistik einen Wert annimmt, der extrem unwahrscheinlich ist unter der Annahme, dass die Nullhypothese wahr ist. Dies wird anhand eines Signifikanzniveaus entschieden, das festlegt, wie unwahrscheinlich ein Ergebnis sein muss, um die Nullhypothese abzulehnen. Wenn der p-Wert kleiner als das Signifikanzniveau ist, wird die Nullhypothese abgelehnt. Dies bedeutet, dass es genügend Beweise gibt, um anzunehmen, dass die Alternativehypothese zutrifft. In diesem Fall kann man von einem signifikanten Effekt oder einer signifikanten Beziehung sprechen. **
-
Wann wird die Nullhypothese angenommen?
Die Nullhypothese wird angenommen, wenn die statistische Analyse keine signifikanten Unterschiede oder Effekte zwischen den Gruppen oder Variablen zeigt. Dies bedeutet, dass die beobachteten Daten nicht ausreichen, um die Nullhypothese zu verwerfen. In diesem Fall wird davon ausgegangen, dass es keinen wirklichen Effekt oder Unterschied gibt und die Ergebnisse auf Zufall oder Stichprobenschwankungen zurückzuführen sind. Die Annahme der Nullhypothese bedeutet nicht zwangsläufig, dass die Nullhypothese wahr ist, sondern nur, dass es nicht genügend Beweise gibt, um sie abzulehnen. Es ist wichtig, die Nullhypothese kritisch zu prüfen und auch alternative Hypothesen in Betracht zu ziehen, um fundierte Schlussfolgerungen aus den Daten zu ziehen. **
-
Wie interpretiert man eine Nullhypothese?
Eine Nullhypothese wird in der Statistik verwendet, um eine Annahme zu testen. Sie besagt, dass es keinen signifikanten Unterschied oder Zusammenhang zwischen den untersuchten Variablen gibt. Wenn die Daten darauf hindeuten, dass die Nullhypothese unwahrscheinlich ist, kann sie abgelehnt werden und es wird angenommen, dass ein statistisch signifikanter Unterschied oder Zusammenhang besteht. **
-
Wie stelle ich eine nullhypothese auf?
Um eine Nullhypothese aufzustellen, musst du zuerst das Forschungsproblem identifizieren und eine klare Frage formulieren, die du beantworten möchtest. Anschließend musst du festlegen, welche Annahme du überprüfen möchtest. Die Nullhypothese ist in der Regel die Annahme, dass es keinen Zusammenhang oder keinen Unterschied zwischen den Variablen gibt. Du musst sicherstellen, dass die Nullhypothese testbar ist und dass du die entsprechenden Daten sammeln kannst, um sie zu überprüfen. Schließlich musst du die Nullhypothese klar und präzise formulieren, damit du sie in einem statistischen Test überprüfen kannst. **
Was ist die Nullhypothese beim T Test?
Die Nullhypothese beim T-Test besagt, dass es keinen signifikanten Unterschied zwischen den Gruppen oder Bedingungen gibt, die verglichen werden. Mit anderen Worten, die Nullhypothese besagt, dass jeglicher beobachtete Unterschied rein zufällig ist und nicht auf eine tatsächliche Ursache zurückzuführen ist. Beim T-Test wird überprüft, ob der beobachtete Unterschied zwischen den Gruppen größer ist als der Unterschied, der rein zufällig zu erwarten wäre. Wenn der beobachtete Unterschied signifikant ist, wird die Nullhypothese abgelehnt und es wird angenommen, dass es einen echten Unterschied zwischen den Gruppen gibt. **
Was ist die Nullhypothese bei dieser Aufgabenstellung?
Die Nullhypothese bei dieser Aufgabenstellung könnte sein, dass es keinen signifikanten Unterschied zwischen den beiden Gruppen gibt. **
Top-Angebote
Produkte zum Begriff Nullhypothese:
-
Grundlagen empirischer Forschung. Korrelationskoeffizient, Rangkorrelationskoeffizient, Nullhypothese, Varianzanalyse und Konfidenzintervall,Grundlagen Empirischer Forschung. Korrelationskoeffizient, Rangkorrelationskoeffizient, Nullhypothese, Varianzanalyse Und Konfidenzintervall, Taschenbuch Von Mathias Hirsch, Grin, 978-3-668-17307-1, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2022 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-14224-0Lexikon Lohnsteuer Und Sozialversicherung 2022 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-14224-0, Seitenanzahl: 89676,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches ist die Nullhypothese?
Die Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen den untersuchten Gruppen oder Bedingungen gibt. Sie wird in der Regel als Ausgangspunkt für statistische Tests verwendet, um zu überprüfen, ob es genügend Beweise gibt, um diese Annahme abzulehnen. Die Nullhypothese wird oft mit dem Symbol H0 dargestellt und dient dazu, die Alternativhypothese zu testen, die besagt, dass es einen signifikanten Unterschied oder Effekt gibt. In der Forschung ist es wichtig, die Nullhypothese klar zu definieren, um die Ergebnisse der Studie interpretieren zu können. **
-
Was ist eine nullhypothese Beispiel?
Eine Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen zwei Gruppen oder Bedingungen gibt. Ein Beispiel für eine Nullhypothese könnte sein: "Es gibt keinen Unterschied im durchschnittlichen Gewicht von Männern und Frauen." In diesem Fall wird die Nullhypothese getestet, um zu sehen, ob es genügend Beweise gibt, um sie abzulehnen und eine alternative Hypothese anzunehmen. Nullhypothesen sind wichtig, um wissenschaftliche Studien und Experimente zu strukturieren und zu interpretieren. Sie dienen als Ausgangspunkt für statistische Tests und helfen Forschern, fundierte Schlussfolgerungen zu ziehen. **
-
Wann wird die Nullhypothese abgelehnt?
Die Nullhypothese wird abgelehnt, wenn die Teststatistik einen Wert annimmt, der extrem unwahrscheinlich ist unter der Annahme, dass die Nullhypothese wahr ist. Dies wird anhand eines Signifikanzniveaus entschieden, das festlegt, wie unwahrscheinlich ein Ergebnis sein muss, um die Nullhypothese abzulehnen. Wenn der p-Wert kleiner als das Signifikanzniveau ist, wird die Nullhypothese abgelehnt. Dies bedeutet, dass es genügend Beweise gibt, um anzunehmen, dass die Alternativehypothese zutrifft. In diesem Fall kann man von einem signifikanten Effekt oder einer signifikanten Beziehung sprechen. **
-
Wann wird die Nullhypothese angenommen?
Die Nullhypothese wird angenommen, wenn die statistische Analyse keine signifikanten Unterschiede oder Effekte zwischen den Gruppen oder Variablen zeigt. Dies bedeutet, dass die beobachteten Daten nicht ausreichen, um die Nullhypothese zu verwerfen. In diesem Fall wird davon ausgegangen, dass es keinen wirklichen Effekt oder Unterschied gibt und die Ergebnisse auf Zufall oder Stichprobenschwankungen zurückzuführen sind. Die Annahme der Nullhypothese bedeutet nicht zwangsläufig, dass die Nullhypothese wahr ist, sondern nur, dass es nicht genügend Beweise gibt, um sie abzulehnen. Es ist wichtig, die Nullhypothese kritisch zu prüfen und auch alternative Hypothesen in Betracht zu ziehen, um fundierte Schlussfolgerungen aus den Daten zu ziehen. **
Ähnliche Suchbegriffe für Nullhypothese
-
Lexikon Lohnsteuer und Sozialversicherung 2026 plus Onlinezugang, Taschenbuch von , Haufe-Lexware, 978-3-648-19269-6Lexikon Lohnsteuer Und Sozialversicherung 2026 Plus Onlinezugang, Taschenbuch Von, Haufe-lexware, 978-3-648-19269-6, Seitenanzahl: 94491,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2020 - inkl. Onlinezugang, Paperback von , Haufe-Lexware, 978-3-648-13044-5Lexikon Lohnsteuer Und Sozialversicherung 2020 - Inkl. Onlinezugang, Paperback Von, Haufe-lexware, 978-3-648-13044-5, Seitenanzahl: 86469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
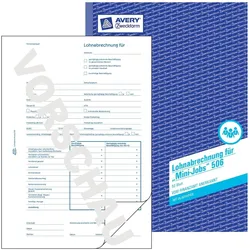
Avery, Formular, LohnabrechnungDie Lohnabrechnung von Avery Zweckform ist ein professionelles Formular, das speziell für die Abrechnung von Mini-Jobs konzipiert wurde. Mit einem Format von DIN A4 und einer Packung, die 50 Blatt umfasst, bietet dieses Produkt eine praktische Lösung für Arbeitgeber, die eine ordnungsgemässe und gesetzeskonforme Lohnabrechnung benötigen. Die Lohnabrechnung ist vom Finanzamt anerkannt und gewährleistet, dass alle relevanten Informationen gemäss den aktuellen Arbeitslohnbestimmungen des Gesetzgebers erfasst werden. Die ständige Anpassung an gesetzliche Änderungen sorgt dafür, dass die Nutzer stets auf dem neuesten Stand sind. Zudem enthält die Packung eine Hinweisbeilage, die bei Änderungen im Handelsrecht unterstützt. Die Lohnabrechnung kann sowohl mit als auch ohne Durchschlag verwendet werden und beinhaltet zwei Blatt Blaupapier, was die Dokumentation erleichtert. - Vom Finanzamt anerkannt - Ständige Anpassung an Arbeitslohnbestimmungen - Hinweisbeilage für den Handel bei Änderungen - Mit und ohne Durchschlag einsetzbar - Enthält zwei Blatt Blaupapier.71,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnsteuer und Sozialversicherung. Steuerfreie Einnahmen im Ertragsteuerrecht, Taschenbuch von Matthias Mantel, GRIN, 978-3-656-53581-2Lohnsteuer Und Sozialversicherung. Steuerfreie Einnahmen Im Ertragsteuerrecht, Taschenbuch Von Matthias Mantel, Grin, 978-3-656-53581-2, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie interpretiert man eine Nullhypothese?
Eine Nullhypothese wird in der Statistik verwendet, um eine Annahme zu testen. Sie besagt, dass es keinen signifikanten Unterschied oder Zusammenhang zwischen den untersuchten Variablen gibt. Wenn die Daten darauf hindeuten, dass die Nullhypothese unwahrscheinlich ist, kann sie abgelehnt werden und es wird angenommen, dass ein statistisch signifikanter Unterschied oder Zusammenhang besteht. **
-
Wie stelle ich eine nullhypothese auf?
Um eine Nullhypothese aufzustellen, musst du zuerst das Forschungsproblem identifizieren und eine klare Frage formulieren, die du beantworten möchtest. Anschließend musst du festlegen, welche Annahme du überprüfen möchtest. Die Nullhypothese ist in der Regel die Annahme, dass es keinen Zusammenhang oder keinen Unterschied zwischen den Variablen gibt. Du musst sicherstellen, dass die Nullhypothese testbar ist und dass du die entsprechenden Daten sammeln kannst, um sie zu überprüfen. Schließlich musst du die Nullhypothese klar und präzise formulieren, damit du sie in einem statistischen Test überprüfen kannst. **
-
Was ist die Nullhypothese beim T Test?
Die Nullhypothese beim T-Test besagt, dass es keinen signifikanten Unterschied zwischen den Gruppen oder Bedingungen gibt, die verglichen werden. Mit anderen Worten, die Nullhypothese besagt, dass jeglicher beobachtete Unterschied rein zufällig ist und nicht auf eine tatsächliche Ursache zurückzuführen ist. Beim T-Test wird überprüft, ob der beobachtete Unterschied zwischen den Gruppen größer ist als der Unterschied, der rein zufällig zu erwarten wäre. Wenn der beobachtete Unterschied signifikant ist, wird die Nullhypothese abgelehnt und es wird angenommen, dass es einen echten Unterschied zwischen den Gruppen gibt. **
-
Was ist die Nullhypothese bei dieser Aufgabenstellung?
Die Nullhypothese bei dieser Aufgabenstellung könnte sein, dass es keinen signifikanten Unterschied zwischen den beiden Gruppen gibt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.